



北陸企業News-高市政権 成長戦略17分野-【今村証券アナリストレポート】
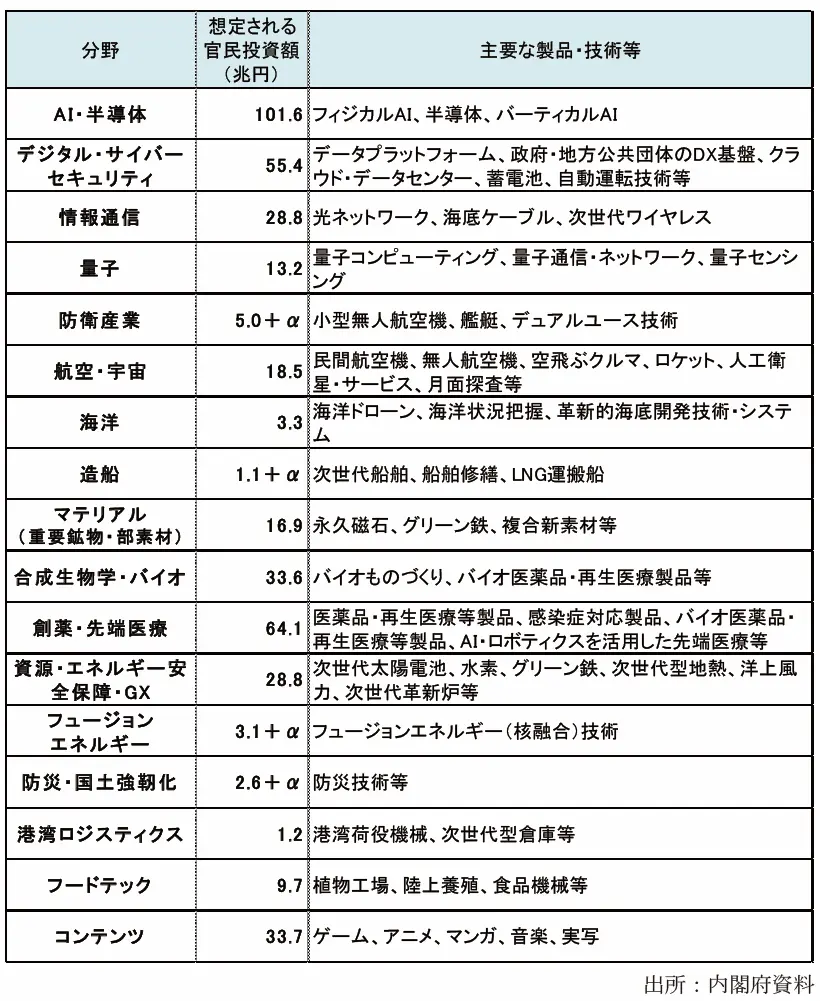
日本の株式市場で上値の重い展開が続く中、注目されるのが高市政権が掲げる17の戦略分野だ(下表参照)。サプライチェーン(供給網)の寸断などの経済安全保障上のリスクに備える「危機管理」と国際競争力を高める「成長戦略」で、官民で総額370兆円超の投資を想定する。最大規模となるのがAI・半導体分野で100兆円超の投資規模を想定するほか、AI時代の基盤となるクラウド・データセンターなどへの投資を含むデジタル・サーバーセキュリティ分野には55兆円規模の投資を想定する。国費を活用した投資に踏み切ることで民間投資の誘発が図られれば、日本経済押し上げに寄与するとみられる。
戦略17分野への投資で恩恵を受ける企業は多岐にわたる。北陸企業も恩恵を受けることが期待される。今回は日本財団が推進する無人運航船プロジェクトに参画するEIZO <6737> [東証P]、防災インフラの維持・整備などに利用される資材を扱う前田工繊 <7821> [東証P]、建設業のDX推進をサポートする福井コンピュータホールディングス <9790> [東証P]を取り上げる。
●EIZO<6737>[東証P]
レーティング: NEUTRAL
作成者 織田真由美
◆ヘルスケアなど特定市場向けに強みのあるグローバルニッチ企業。船舶にも強み。
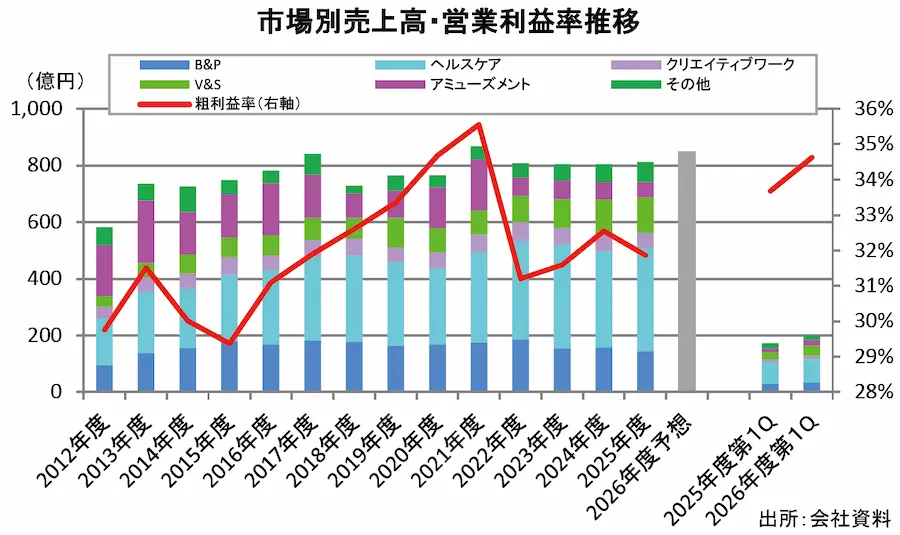
高精度画像に強みをもつモニターメーカー。ヘルスケア(医療用途向け)、クリエイティブワーク(映像制作や出版・印刷、デザインなどの用途向け)、航空管制(以下「ATC」。市場別では「V&S(産業用途向け)」に含まれる。)向けなどで高いシェアを持ち、映像に関するテクノロジーをコアに事業を展開。売上の4割程度を欧州が占める。
収益の基盤にモニターの更新需要がある一方、成長ドライブとなるのがモニターやカメラなどのハードウェアとソフトウェアを融合したソリューションサービス(EVS:EIZO Visual System)だ。河川・港湾等のインフラ保全や監視システム、無人運航船プロジェクトで採用されており、建設機械や湾岸クレーンの遠隔操作などでの実証実験も進む。産業分野や医療分野でのEVS拡大が成長のカギを握る。また、日本と欧州以外の地域での事業拡大も成長のけん引役だ。北米や中国においてシェア拡大余地があるほか、インドやサウジアラビアでの取引拡大を図る。
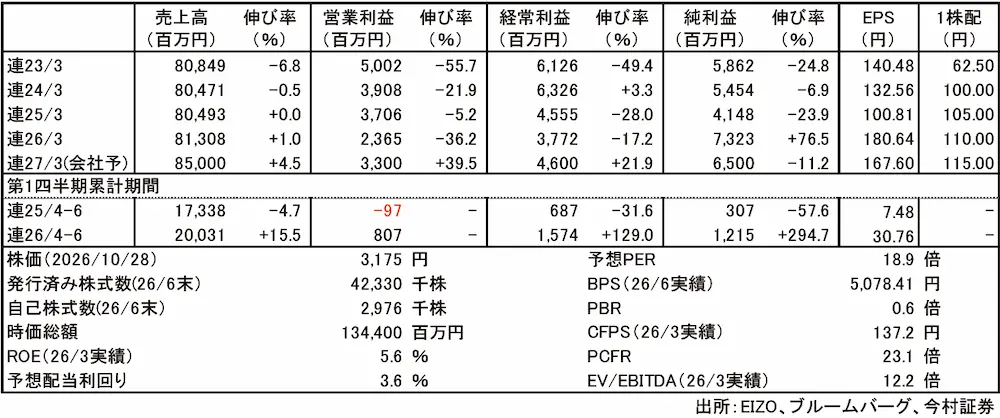
近年は売上が横ばいとなる中で投資に伴うコスト増加が利益を圧迫してきたが、足元では業績持ち直しが顕著だ。欧州経済は低迷が続いているものの、ヘルスケアの回復や米国のATC更新需要が見られる。2026年4~6月期は売上高が第1四半期として5年ぶりに200億円を回復した。利益については増収影響に加えて、対ユーロでの円安進行、合理化によるコスト削減などが寄与した。通期予想に対して順調な進捗だ。
今期は第8次中期経営計画の最終年度だ。開発・生産の体制づくりやEVSの取り組みは着実に進展している一方、欧州経済低迷の影響を受けて売上高や利益、ROEなどの数値目標には課題が残る。次期計画で示される成長戦略、利益率改善策などROE向上に向けた施策に注目したい。
足元の業績持ち直しを受けて株価は10月14日に過去最高値(株式分割考慮後)をつけた。バリュエーションは妥当な水準と考えることから投資判断は「NEUTRAL」とする。
●前田工繊<7821>[東証P]
レーティング: OUTPERFORM
作成者 近藤 浩之
◆防災・減災対策用土木・建築資材と自動車ホイールが柱
「ソーシャルインフラ事業」は、がけ崩れや地すべり、洪水といった自然災害から身を守る防災・減災対策用の資材(盛土補強材、排水材、河川護岸材、耐震補強材等)の製造・販売(公共工事関連)などを手掛ける。「インダストリーインフラ事業」の主力は、自動車用軽合金鍛造ホイール「BBS」ブランドの製造(BBS事業)であり、国内外の自動車メーカー向けOEM(相手先ブランドによる生産)供給とカーショップなどアフター市場向けの販売を行う。
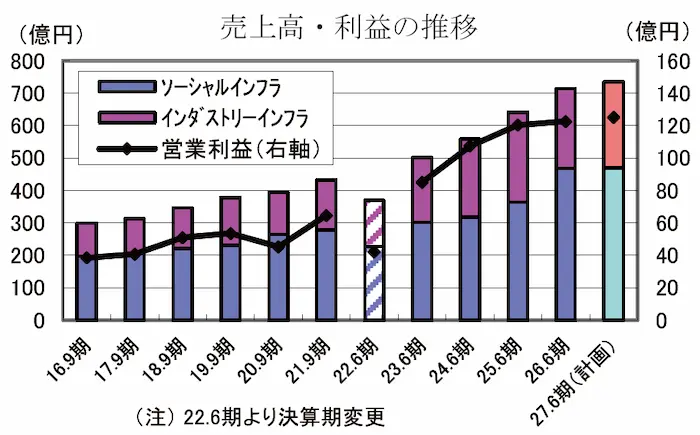
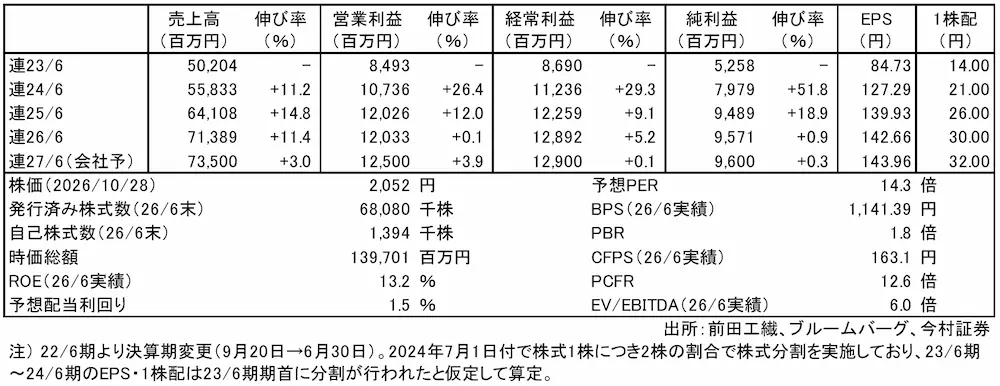
今期(2027年6月期)業績の会社予想は3%の増収・営業増益だ。公共工事関連は底堅い需要が支える。大口案件がなくなるために微増収にとどまる想定だが、8~9月に豪雨災害が相次いだように自然災害が激甚化、頻発化し、防災・減災対策が急務になっている。一方で、その工事を担う人手が足りていない。幅広い工事に必要な資材をワンストップで提供でき、現場に適した製品・工法の提案ができる点を強みに、堅調な受注が続きそうだ。
BBS事業は回復する見通しだ。前期(2026年6月期)は欧州でのOEM供給において受注の端境期だったことが足を引っ張ったが、今期の第3四半期から改善すると見込まれる。国内事業は好調な受注に対応すべく、今年11月頃に新塗装工場の本格稼働を予定しており、生産能力は2~3割増える。この新工場の業績への貢献は来期(2028年6月期)からと想定される。
今村証券では、今期は公共工事関連に上振れ余地があると考え、売上高760億円(前期比+6.5%)、営業利益130億円(同+8.0%)、配当金は36円(同+6円)を予想する。来期予想は売上高800億円(今期今村証券予想比+5.3%)、営業利益140億円(同+7.7%)、配当金39円(同+3円)とし、公共工事関連が安定的に成長し、BBS事業が拡大するとみる。
M&Aに関しては、9月、名古屋油化(自動車用吸音表皮材の製造・販売)の子会社化を発表した。今後も異なる技術の融合による成長を目指したM&Aに取り組む方針だ。新たなM&Aが実施されれば業績の上積みにつながる。投資判断は「OUTPERFORM」。
●福井コンピュータHD<9790>[東証S]
レーティング: NEUTRAL
作成者 近藤 浩之
◆建築と測量の専用CAD市場で高いシェア
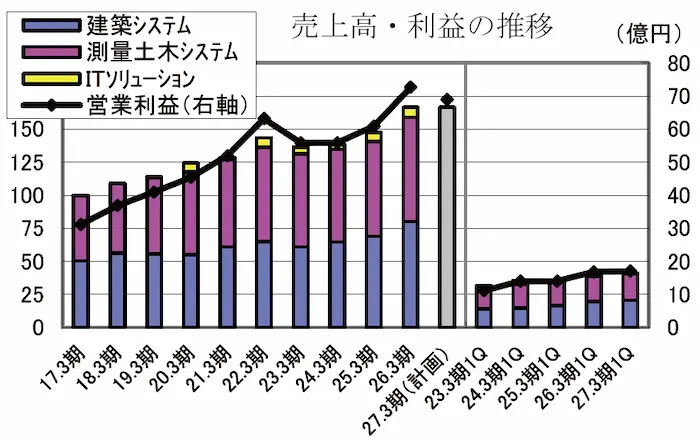
道路や河川のインフラ工事から建築物(住宅やビル)に至るまでのパッケージCAD(コンピュータを使用して設計や製図をするシステム)の開発・販売が主力。
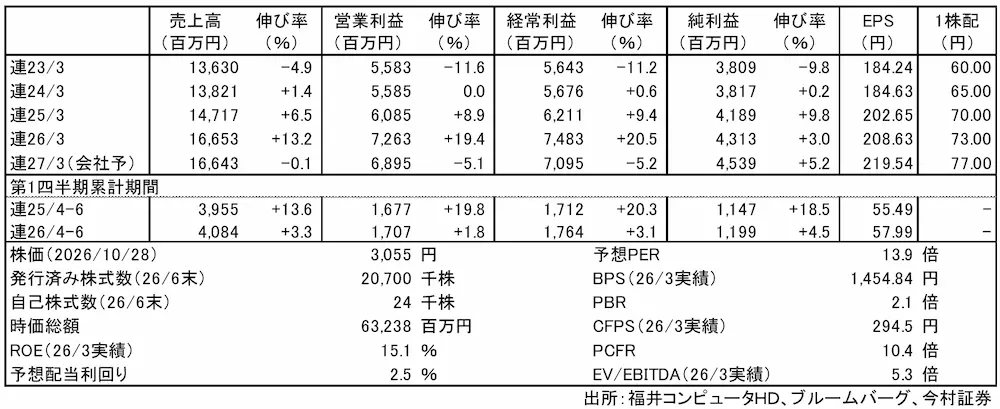
今期(2027年3月期)業績の会社予想は売上高がほぼ横ばい、営業利益は5%の減益だ。前期は国政選挙が2回実施されたのに対して今期は実施予定がなく、出口調査システムの需要が落ち込む。来年4月に予定する経営統合、自社データセンターの機能拡充、人員増強や人事評価制度変更などに伴う経費増加も響く。一方でCADシステム関連は法改正、制度改正による追い風が続く。今村証券による今期業績予想は売上高170億円(前期比+2.1%)、営業利益71億円(同▲2.2%)とし、CADシステム関連の上振れを背景に売上高、営業利益ともに会社予想を数%上回るとみる。配当金の予想は「配当性向35%以上」の会社方針に則って会社予想を上回る80円とする。
来年4月、筆頭株主である株式会社ダイテックホールディング(以下ダイテックHD)を吸収合併する。商号はD&Fグループ株式会社に変更する予定だ。ダイテックHDは建築設備業向けCAD事業が売上高の大半を占め、福井コンピュータHDとは主要顧客や製品に大きな重複はない。むしろ相互に補完できる関係にあり、建設プロジェクト全体のシステムの一括販売が可能になる。さらに建設データを一元管理ができ、自社データセンターを活用して展開を模索しているデータ解析・事業予測といった新しいサービスの提供もしやすくなる。
経営統合後の来期(2028年3月期)売上高は330億円超の見通しで、今期今村証券予想からほぼ2倍になる。営業利益は単純合算(福井コンピュータHD:71億円(今期今村証券予想)、ダイテックHD:87億4100万円(2026年3月期実績))では2倍強となり、今後確定するのれんの金額・償却方法などによって変動する。EPSに関しては、合併により新たに発行する株式数も含めて算出する必要があり、小幅な増加を想定したい。
| 【レーティングの定義】 OUTPERFORM:今後12カ月間のトータルリターンがTOPIXの予想リターンを10%超上回ると予想される。 NEUTRAL:今後12カ月間のトータルリターンがTOPIXの予想リターンの+10%と-10%の間に入ると予想される。 UNDERPERFORM:今後12カ月間のトータルリターンがTOPIXの予想リターンを10%超下回ると予想される。 トータルリターン:株価変動率+配当利回り 目標株価は12カ月間の投資を想定しており、将来発行されるレポートで修正されることもあります。 |
--------------------------------------------------------------------------------------
今村証券株式会社
金融商品取引業者 北陸財務局長(金商) 第3号
加入協会:日本証券業協会、一般社団法人資産運用業協会
--------------------------------------------------------------------------------------
【アナリストによる証明】
本資料に示された見解は、言及されている発行会社とその発行会社等の有価証券について、各アナリストの個人的見解を正確に反映しており、さらに、アナリストは本資料に特定の推奨または見解を掲載したことに対して、いかなる報酬も受け取っておらず、今後も受け取らないことを認めます。
--------------------------------------------------------------------------------------
【免責・注意事項】
本資料は投資判断の参考となる情報提供を目的とし、信頼できると思われる各種データに基づき作成したものですが、正確性・完全性を保証するものではありません。本資料に記載された意見・予測等は、作成時点における今村証券の判断に基づくもので、今後、予告なしに変更されることがあります。本資料は投資結果を保証するものではございませんので、本資料の内容について第三者のいかなる損害賠償の責任を負うものでもありませんし、本資料に依拠した結果として被った損害または損失について今村証券は一切責任を負いません。投資に関する最終決定はご自身の判断で行ってください。今村証券は本資料に関するご質問やご意見に対して、何ら対応する責任を負うものではありません。
今村証券及びその関連会社、役職員が、本資料に記載されている証券もしくは金融商品について、自己売買または委託売買取引を行うことがあります。
本資料は今村証券の著作物であり、著作権法により保護されております。今村証券の事前の承認なく、また電子的・機械的な方法を問わず、本資料の全部もしくは一部引用または複製、転送等により使用することを禁じます。
――――――――――――――――――――――――――――――――-
今村証券より提供されたレポートを掲載しています。
株探ニュース
