


ハチバン:NEUTRAL継続【今村証券アナリストレポート】
●ハチバン<9950>[東証S]
レーティング: NEUTRAL(2026/2/18)→ NEUTRAL
◆「8番らーめん」や和食店などを展開
◆初めて中期経営計画を公表し、店舗拡大ペースの加速を打ち出す
◆今期は出店費用嵩む
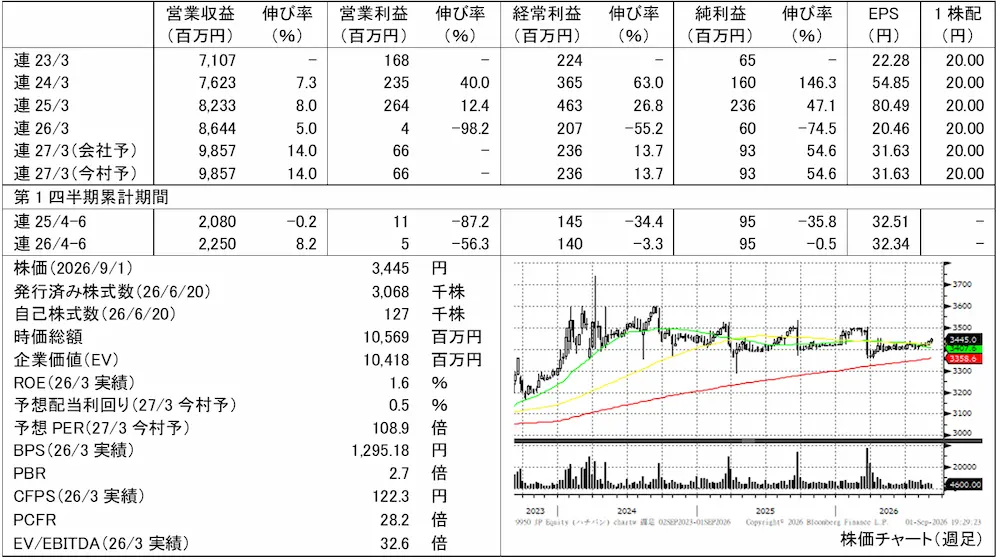
(注)23/3期より「収益認識に関する会計基準」等を適用しており、23/3期の伸び率は記載していない。
◆「8番らーめん」や和食店などを展開
主力の「外食事業」は、「8番らーめん」フランチャイズチェーン(FC)を主とするらーめん部門と、直営の和食料理店を展開する和食部門から成る。スーパーマーケットや生活共同組合等を通じて中華生めん製品、冷凍餃子等を販売する「外販事業」、タイ、ベトナムでの「8番らーめん」FCエリアライセンス契約に基づく店舗展開、食品の輸出入・販売を行う「海外事業」も手掛ける。
◆初めて中期経営計画を公表し、店舗拡大ペースの加速を打ち出す
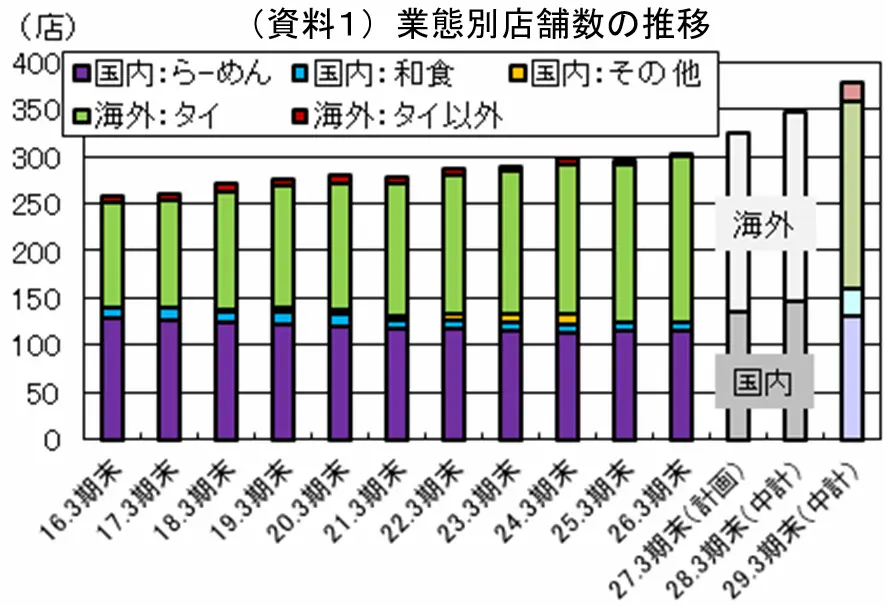
5月に中期経営計画を初めて公表した。この計画で掲げたのは、店舗拡大ペースの加速だ(資料1、出所:決算短信・リリース)。直近10年間の店舗純増数(国内外合計)は年平均4.5店舗であり、国内での減少を、タイでの増加がカバーしてきた。対して今期(2027年3月期)からの3年間は年平均25店舗の純増を目標にする。国内はらーめん部門の新ブランドと、和食部門の新業態を中心に拡大し、海外ではタイに加えて他国も強化する。
国内の「8番らーめん」は、北陸3県で確固たる地位を築いている。半面、北陸3県を除くと岡山県と長野県の数店舗にとどまる。過去には中京や関西、関東から撤退を強いられ、出店余地がなくなっていた。そこで昨年から、新ブランド「金澤醤油豚骨8番らーめん」での関西圏への本格展開を始めた。先月までに出店した3店舗はそれぞれ郊外型、商業施設型、駅前繁華街型と異なるモデルにし、多様な立地に展開できるモデルの確立を目指す。
駅前や繁華街に立地する居酒屋業態を主に展開していた和食部門は、コロナ禍を機に、2つの業態(八兆庵(蕎麦)、八千屋(炭火串焼き))をスタートした。現在は2業態ともに石川県で2店舗を展開している。らーめん部門同様、住宅地、駅周辺、市街地、商業ビルなど多様な立地での出店を模索していく。
タイでは、「8番らーめん」がショッピングセンターのテナントには欠かせない存在になっているとし、店舗拡大を続ける。2019年に1号店を開業したベトナムではここ数年、出店よりも既存店舗の商品・サービスの品質向上を優先しており、これを終えた上で店舗網拡大を進める。この2カ国以外での開拓にも取り組む。
◆今期は出店費用嵩む
中期経営計画の最終年度(2029年3月期)における業績目標は「営業収益(売上高+営業収入(ロイヤリティ収入等))125億円、経常利益5億円」だ(資料2、出所:決算短信・リリース)。目標達成には今期以降、増収率44%(年率13%)、経常増益率141%(同34%)が必要となる。今期は店舗増加が増収率を高め、値上げが利益改善につながるものの、出店費用が嵩んで利益水準は低いままとの想定であり、第1四半期実績は人件費や設備費等の増加をカバーできずに減益だった。来期(2027年3月期)以降は出店加速で高い増収率を維持しつつ、新規店舗が利益貢献し始め、利益率が向上すると想定している。
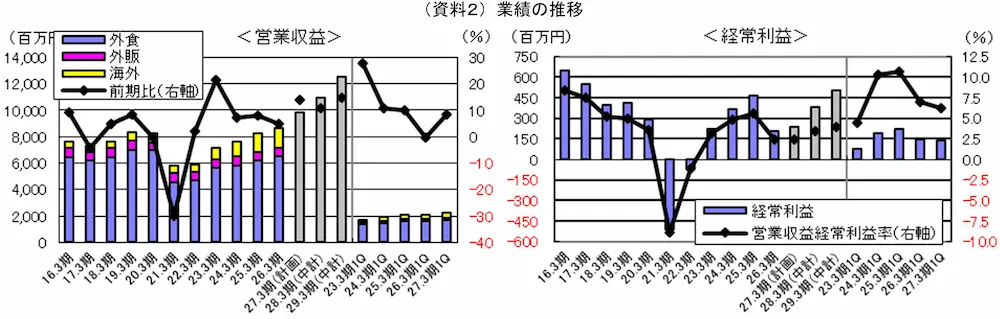
(注) 23.3期より「収益認識に関する会計基準」等を適用しており、23.3期の増収率は22.3期と同じ会計基準で比較
もっとも、現在は新ブランド、新業態を浸透させる段階にあり、想定した店舗収益が確保できるか注視していく必要がある。出店場所の確保が計画通りに進まない可能性もある。こうしたリスクを考慮して、今村証券による今期業績予想は会社予想(営業収益98億5700万円、経常利益2億3600万円)通り、来期は会社予想(営業収益109億円、経常利益3億8000万円)を下回る営業収益105億円(今期今村証券予想比+6.5%)、経常利益3億円(同+27.1%)とする。来年4月から実施が予定されている食品の消費税減税については、外食は減税対象となっておらず、外食離れを懸念する声がある。ただ、複数の調査結果をみると、外食の利用回数を変えないと考えている人が多いようだ。
株価に割安感はないが、安定した財務基盤、株主還元を重視する方針により、株価は安定した推移が続くだろう。投資判断は「NEUTRAL」を継続する。
| 【レーティングの定義】 OUTPERFORM:今後12カ月間のトータルリターンがTOPIXの予想リターンを10%超上回ると予想される。 NEUTRAL:今後12カ月間のトータルリターンがTOPIXの予想リターンの+10%と-10%の間に入ると予想される。 UNDERPERFORM:今後12カ月間のトータルリターンがTOPIXの予想リターンを10%超下回ると予想される。 トータルリターン:株価変動率+配当利回り 目標株価は12カ月間の投資を想定しており、将来発行されるレポートで修正されることもあります。 |
--------------------------------------------------------------------------------------
今村証券株式会社
金融商品取引業者 北陸財務局長(金商) 第3号
加入協会:日本証券業協会、一般社団法人資産運用業協会
--------------------------------------------------------------------------------------
【アナリストによる証明】
本資料に示された見解は、言及されている発行会社とその発行会社等の有価証券について、各アナリストの個人的見解を正確に反映しており、さらに、アナリストは本資料に特定の推奨または見解を掲載したことに対して、いかなる報酬も受け取っておらず、今後も受け取らないことを認めます。
--------------------------------------------------------------------------------------
【免責・注意事項】
本資料は投資判断の参考となる情報提供を目的とし、信頼できると思われる各種データに基づき作成したものですが、正確性・完全性を保証するものではありません。本資料に記載された意見・予測等は、作成時点における今村証券の判断に基づくもので、今後、予告なしに変更されることがあります。本資料は投資結果を保証するものではございませんので、本資料の内容について第三者のいかなる損害賠償の責任を負うものでもありませんし、本資料に依拠した結果として被った損害または損失について今村証券は一切責任を負いません。投資に関する最終決定はご自身の判断で行ってください。今村証券は本資料に関するご質問やご意見に対して、何ら対応する責任を負うものではありません。
今村証券及びその関連会社、役職員が、本資料に記載されている証券もしくは金融商品について、自己売買または委託売買取引を行うことがあります。
本資料は今村証券の著作物であり、著作権法により保護されております。今村証券の事前の承認なく、また電子的・機械的な方法を問わず、本資料の全部もしくは一部引用または複製、転送等により使用することを禁じます。
――――――――――――――――――――――――――――――――-
今村証券より提供されたレポートを掲載しています。
株探ニュース


