


前田工繊:OUTPERFORM継続【今村証券アナリストレポート】
●前田工繊<7821>[東証P]
レーティング: OUTPERFORM(2026/2/25)→ OUTPERFORM
◆防災・減災対策用土木・建築資材と自動車ホイールが柱
◆公共工事関連は好調持続、BBS事業は回復へ
◆M&Aによる押し上げも期待
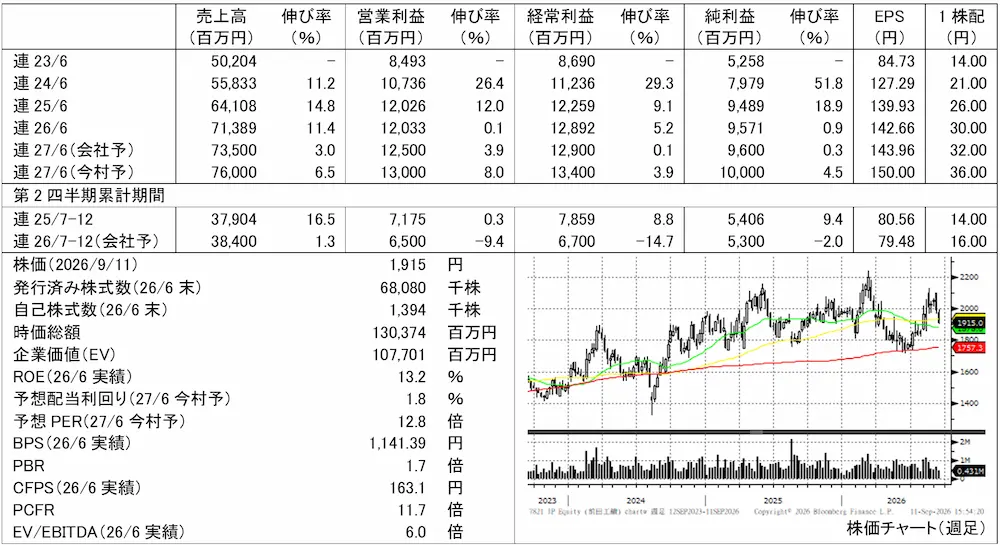
(注)22/6期より決算期を9月20日から6月末日に変更しており、23/6期の伸び率は記載していない。2024年7月1日付で株式1株につき2株の割合で株式分割を実施しており、23/6期~24/6期のEPS・1株配は23/6期期首に分割が行われたと仮定して算定。
◆防災・減災対策用土木・建築資材と自動車ホイールが柱
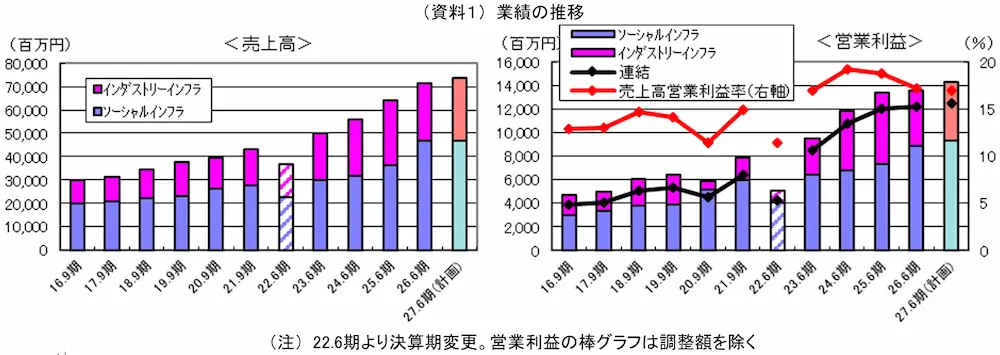
連結売上高、営業利益(全社費用除く)の構成(前期(2026年6月期))はどちらも「ソーシャルインフラ事業」が約2/3、「インダストリーインフラ事業」が約1/3。「ソーシャルインフラ事業」は、がけ崩れや地すべり、洪水といった自然災害から身を守る防災・減災対策用の資材(盛土補強材、排水材、河川護岸材、耐震補強材等)の製造・販売(公共工事関連)などを手掛ける。「インダストリーインフラ事業」の主力は、自動車用軽合金鍛造ホイール「BBS」ブランドの製造(BBS事業)であり、国内外の自動車メーカー向けOEM(相手先ブランドによる生産)供給とカーショップなどアフター市場向けの販売を行う。
◆公共工事関連は好調持続、BBS事業は回復へ
前期の売上高は前の期比11%増え、営業利益はほぼ横ばいながら会社予想(110億円)を10億円強上回った(資料1、出所:決算短信・決算説明資料)。公共工事関連は会社予想を上回る伸びとなり、BBS事業は落ち込んだとはいえ会社予想通りだった。今期(2027年6月期)については、会社予想は3%の増収・営業増益とし、公共工事関連は底堅い需要が支え、BBS事業は回復するとの見通しだ。
◆公共工事関連
前期は盛土補強材や海洋関連資材が好調だった。国土強靱化、防衛関連の大型案件も押し上げに貢献した。中東情勢悪化に伴う原材料・燃料価格高騰の影響は限られ、製品価格の見直しや、これまでに中東依存度の引き下げ、調達先の多元化を進めていた効果が出た。昨年4月に子会社化した三井化学産資(現、前田工繊産資)(合成樹脂製品、土木資材、建築資材及び配管資材の製造・加工・販売)は想定以上に利益改善が進み、グループの販路・調達先活用による販売量拡大や仕入コスト削減、製品価格の改定などが寄与した。
今期は大口案件がなくなるために微増収にとどまる想定だ。しかし、直近で豪雨被害が相次いでいるように、自然災害が激甚化、頻発化し、防災・減災対策が急務である。一方で、その工事を担う人手が足りていない。幅広い工事に必要な資材をワンストップで提供でき、現場に適した製品・工法の提案ができる点を強みに、堅調な受注が続きそうだ。
◆BBS事業
前期は欧州でのOEM供給が足を引っ張った。受注の端境期だったことが要因で、今期の第3四半期から改善すると見込まれる。
国内事業はOEM供給、アフター市場向け販売ともに好調を維持している。今年11月頃には新塗装工場の本格稼働を予定し、生産能力は2~3割増える。この新工場の業績への貢献は来期(2028年6月期)からと想定される。
◆M&Aによる押し上げも期待
今村証券では、今期は公共工事関連に上振れ余地があると考え、売上高760億円(前期比+6.5%)、営業利益130億円(同+8.0%)を予想する。また純資産配当率(DOE)を「3%程度」へ引き上げるとの会社方針を基に、配当金は36円(前期比+6円)へ上振れるだろう。来期は売上高800億円(今期今村証券予想比+5.3%)、営業利益140億円(同+7.7%)、配当金39円(同+3円)を予想し、公共工事関連が安定的に成長し、BBS事業が拡大するとみる。
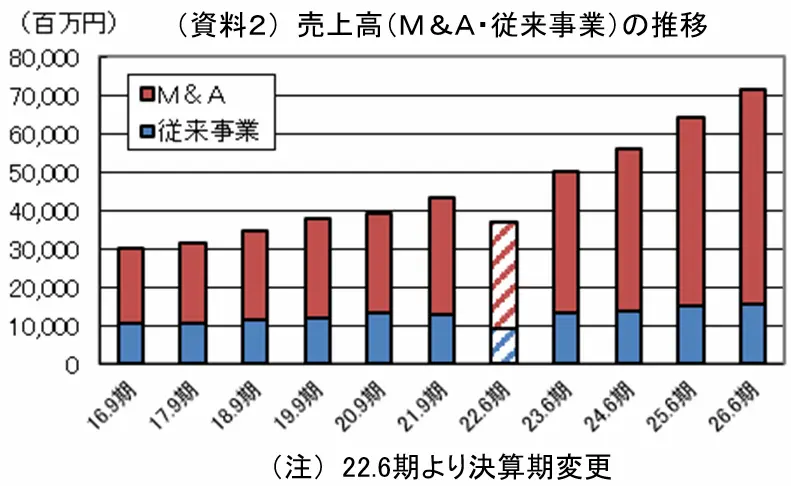
M&Aに関しては、今月、名古屋油化(自動車用吸音表皮材の製造・販売)の子会社化を発表した。今後も異なる技術の融合による成長を目指したM&Aに取り組む方針だ(資料2、出所:決算説明資料)。新たなM&Aが実施されれば業績の上積みにつながる。
投資判断は「OUTPERFORM」を継続する。
| 【レーティングの定義】 OUTPERFORM:今後12カ月間のトータルリターンがTOPIXの予想リターンを10%超上回ると予想される。 NEUTRAL:今後12カ月間のトータルリターンがTOPIXの予想リターンの+10%と-10%の間に入ると予想される。 UNDERPERFORM:今後12カ月間のトータルリターンがTOPIXの予想リターンを10%超下回ると予想される。 トータルリターン:株価変動率+配当利回り 目標株価は12カ月間の投資を想定しており、将来発行されるレポートで修正されることもあります。 |
--------------------------------------------------------------------------------------
今村証券株式会社
金融商品取引業者 北陸財務局長(金商) 第3号
加入協会:日本証券業協会、一般社団法人資産運用業協会
--------------------------------------------------------------------------------------
【アナリストによる証明】
本資料に示された見解は、言及されている発行会社とその発行会社等の有価証券について、各アナリストの個人的見解を正確に反映しており、さらに、アナリストは本資料に特定の推奨または見解を掲載したことに対して、いかなる報酬も受け取っておらず、今後も受け取らないことを認めます。
--------------------------------------------------------------------------------------
【免責・注意事項】
本資料は投資判断の参考となる情報提供を目的とし、信頼できると思われる各種データに基づき作成したものですが、正確性・完全性を保証するものではありません。本資料に記載された意見・予測等は、作成時点における今村証券の判断に基づくもので、今後、予告なしに変更されることがあります。本資料は投資結果を保証するものではございませんので、本資料の内容について第三者のいかなる損害賠償の責任を負うものでもありませんし、本資料に依拠した結果として被った損害または損失について今村証券は一切責任を負いません。投資に関する最終決定はご自身の判断で行ってください。今村証券は本資料に関するご質問やご意見に対して、何ら対応する責任を負うものではありません。
今村証券及びその関連会社、役職員が、本資料に記載されている証券もしくは金融商品について、自己売買または委託売買取引を行うことがあります。
本資料は今村証券の著作物であり、著作権法により保護されております。今村証券の事前の承認なく、また電子的・機械的な方法を問わず、本資料の全部もしくは一部引用または複製、転送等により使用することを禁じます。
――――――――――――――――――――――――――――――――-
今村証券より提供されたレポートを掲載しています。
株探ニュース


