


柏原延行(丸三証券)が斬る ―どうなる?半年後の株価と為替―
日米の株式相場は、米中間選挙後に不安定な様相を強めている。11月3日投開票の米中間選挙での民主党大勝を受け、AI(人工知能)関連企業の業績の成長期待が揺らいでいる。米国・イスラエルとイランの戦争は終結のメドがつかず、原油高などを背景に日米の長期金利も高止まりしている。トランプ米大統領が「就任から24時間以内に終わらせる」としていたロシアによるウクライナ侵攻も収束のメドはつかない。米国のインフレ懸念も根強く、金利上昇を受けてハイテク株が大幅に下落する場面もあった。世界の政治経済が混迷を深める中、アナリストやエコノミストなどの専門家は、「半年後の株価」や「半年後の為替」をどう見ているのか。インタビューを通じて、著名アナリストに予測してもらい、その背景を詳報する。第55回は、丸三証券の柏原延行常務執行役員に話を聞いた。
●柏原延行(かしはらのぶゆき)

丸三証券株式会社 常務執行役員 投資信託部長 チーフ・グローバル・ストラテジスト。1962年生まれ。大阪大学基礎工学部卒業、筑波大学大学院ビジネス科学研究科修了。メガバンク系運用会社にて、一貫して運用部門でキャリアを重ねる。株式運用部長、企業調査部長、執行役員などを歴任。2019年 丸三証券株式会社入社、2021年より現職。
| 柏原延行氏の予測 4つのポイント |
| (1)半年後の日経平均株価は7万円程度 |
| (2)半年後のS&P500株価指数は8700ポイント程度 |
| (3)米中間選挙後の過度の投資家心理の悪化は中期的に改善 |
| (4)注目するセクターは米ヘルスケア関連、日本の銀行、保険、証券などの割安株 |
―― 日米の株式相場は米中間選挙後に急落するなど、安定感を欠いています。半年後(2027年4月末)の日米の株価水準をどう予測しますか。
柏原:私は半年後の日経平均株価を7万円程度、S&P500種株価指数は8700ポイント程度だと予測しています。
―― 米中間選挙で民主党が勝利したことで、データセンター建設への規制が強まり、関連銘柄の株価が下落することが懸念されています。今後も株価が上昇すると見る理由を教えて下さい。
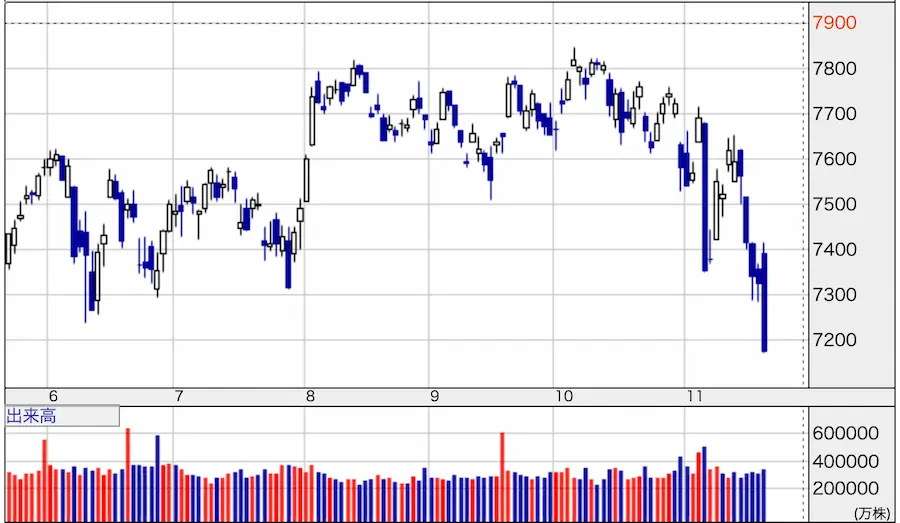
柏原:足元の株価低迷は、米中間選挙後の変化に対するリスクを織り込んでおり、過度に低い水準にあります。米民主党の勝利により、データセンターやエネルギー、自動車業界などへの環境規制の先行き不安が下落幅を大きくしています。「中間選挙で敗北したトランプ大統領がイランへの再攻撃を決断するのではないか」といった懸念もあります。
しかし、時間が経過するごとに、マーケットにも実体経済の状況が織り込まれ、不安が後退していきます。半年後までにはトランプ政権の政策の方向性が明らかになるため、投資家心理は落ち着きを取り戻すでしょう。
図1 S&P500(日足)
―― 中間選挙後、過度に委縮した投資家心理が落ち着けば、株式相場も回復軌道に戻るということですね。
柏原:投資家心理の回復に加えて、米経済のファンダメンタルズ(基礎的条件)の強さも株価を支えるでしょう。個人消費や投資、雇用は好調で、米連邦準備理事会(FRB)のウォーシュ議長も米連邦公開市場委員会(FOMC)後の会見で、米経済、特に設備投資に広がりがあることに言及していました。
―― 日本株も足元の水準から大幅に上昇するという予測ですが、理由を教えて下さい。
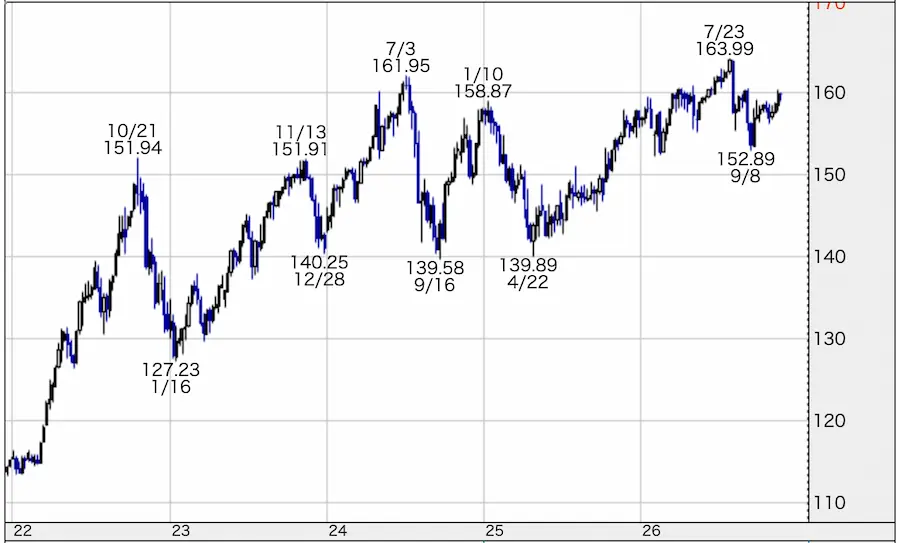
柏原:日本株は米国経済や株価に大きな影響を受けますが、もう1つのポイントは円相場の動きです(図2)。今後半年間の円相場のメインシナリオは、1ドル=155~160円と横ばいでの推移です。安倍晋三政権時の経済政策「アベノミクス」後の大規模な為替介入は2022、24、26年に実施されましたが、22、24年は20円程度の大幅な円高になりました。一方、26年は数円程度の円高と介入の効果は限られました。米国・イスラエルによるイラン攻撃を発端とした原油高が、日本の貿易赤字を拡大させるという懸念が円売りの根底にあり、円高リスクは従来に比べて低くなっています。
これに加えて、東京証券取引所による市場改革も、日本株の上昇要因となります。10月末の東証株価指数(TOPIX)の刷新は改革の1つです。これまでの「全入指数」と異なり、構成銘柄を絞って定期的に銘柄を入れ替える指数に変えることで企業の成長を促すのが目的です。「コーポレート・ガバナンスコード」も改訂され、企業がため込んだ現金が有効活用されているか、株主還元が適切か、などを一段と問われるようになります。日本株の低すぎるPBR(株価純資産倍率)の水準が修正され、ROE(自己資本利益率)の改善も進むでしょう。政府が導入した新NISA(少額投資非課税制度)によって、投資家の裾野が広がっていることも、引き続き株価を下支えするでしょう。
図2 ドル円(週足)
―― 一連の東証改革の結果、高配当の割安株などにも資金が集まるようになってきています。
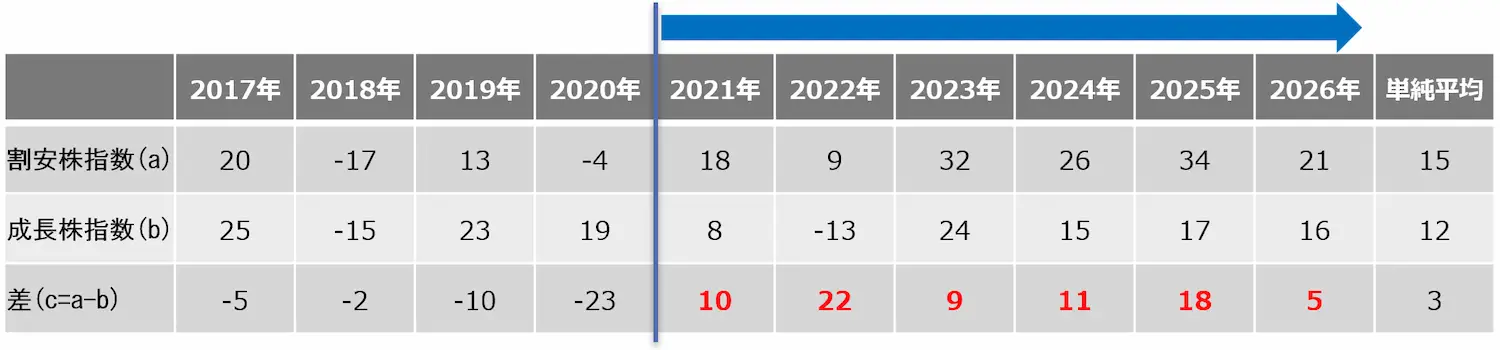
柏原:実際、21年から25年までのTOPIXの割安株指数の騰落率は、成長株指数に比べて優位になっています(図3)。投資家の間では半導体関連株に注目が集まっていますが、実は全体的に見れば、割安株の方が上昇率は高いということです。これは、東証改革やコーポレート・ガバナンスコード改訂によって、一時のブームではなく、日本株の水準が底上げされたことの証拠だと思います。半導体のような成長株だけでなく、配当株や債券への分散、国別にも日米欧などへの分散した投資が必要です。
図3 割安株指数と成長株指数の年間騰落率(%)
Bloombergデータから丸三証券が作成
割安株指数はTOPIX割安株指数、成長株指数はTOPIX成長株指数(ともに配当込み)
期間:2017年~2026年。ただし、2026年は10月末
―― 11月にロシアのプーチン大統領が日本たばこ産業(JT) <2914> [東証P]の現地法人4社を自国企業の一時管理下に移す大統領令に署名しました。分散投資の代表格だったJTの株価は急落し、個人投資家にショックを与えました。
柏原:個別銘柄への言及は控えますが、投資の際には、地政学的リスクの高まりや世界の分断の加速リスクを考慮する必要があります。JTの事例をきっかけに、ロシアや中国で事業を展開している企業への投資を避けるのは過剰反応と言えますが、投資対象を分散したポートフォリオをつくることも大事です。
―― 米中間選挙後、半導体関連株は低迷していますが、今後の行方をどう考えていますか。
柏原:足元の株価低迷は、米民主党の勝利でデータセンター規制が強まる懸念だけが理由ではありません。「キャッシュフローで賄えないような巨額投資が実際に生産性向上につながるのか」という不安が根本的な要因です。
ただ、私はそうした懸念は中長期で後退すると考えています。例えば、今後5年間で自動運転などの産業革命により、企業の人手不足が解消され、生産性も高まることは十分期待できます。変動は激しいと思いますが、今後、投資の果実を実感することが増えていくでしょう。
―― 半導体をはじめとする成長株の先行き懸念の要因の1つは、引き締めに転じた日米の金融政策にもあると思います。
柏原:日米の中央銀行の利上げのスピードは急速ではなく、段階的になると見ています。例えば、FRBであれば年内に1回、来年前半に1回程度の0.25%の利上げはあるでしょう。日銀も半年に1度ずつ0.25%の利上げだと見ています。今後のマーケットへの影響は全くないわけではありませんが、大きくないと考えられます。
―― 注目するセクターを教えて下さい。
柏原:私が注目しているのは、米国の製薬や医療保険などヘルスケアセクターの銘柄です。これまでは公的保険制度への厳しい見方がある中で割安に放置されてきましたが、今後はAIなど技術革新が診断や手術の正確性、製薬などにもたらす恩恵が、業績や株価に反映されていくでしょう。民主党が中間選挙で勝利したことにより、国の公的医療保険への歳出が増えることも見込まれます。日本ではTOPIXの割安株全般ですが、その中でも銀行や証券、保険といった金融関連に注目しています。
(※聞き手は日高広太郎)
株探ニュース


