


需給の壺―ファンドの需給①―【若桑カズヲの株探ゼミナール】
第36回:ファンドの需給①
―投資対象としてのファンドの需給を見る意味―
市場価格を動かす本質的な要因は、需要と供給、すなわち「需給」に尽きる。経済指標や金融政策、地政学リスクといった政治情勢のほか、他の金融市場の動向など、しばしば価格変動の要因として語られる指標は、あくまで需給を変動させる「きっかけ」に過ぎない。本連載では、この「需給の壺(ツボ)」を読み解くことを目的とし、マーケットにおける需給の基本構造とその変遷を追いながら、未来への洞察を試みる。
前回まで「Dr.Copper」と呼ばれる銅の需給をみてきた。銅は人類文明を流れる血液であり、銅価格はその血流が滞りなく続いているかを映し出す脈拍なのである、と結論づけた。今回からはファンドの需給を見ていく。
◆株式も債券も、売買の主体を見てきた
株式市場の需給を見るとき、まず開くのは「投資部門別売買状況」である。日本取引所グループ <8697> [東証P]傘下の東京証券取引所が公表するこの統計は、海外投資家、個人、信託銀行といった主体ごとに、誰が買い越し、誰が売り越したのかを映し出す。債券市場でも、日本証券業協会(JSDA)が公表する「公社債店頭売買高」で、投資家別の売買動向を見る。先物市場では、日本取引所グループ傘下の大阪取引所が公表する「投資部門別取引状況」で、株価指数先物や長期国債先物などの売買シェアを見る。いずれも、市場を動かしている売買の主体は誰かと問う道具である。
では、投資対象としてのファンド(投資信託)には、どれだけの資金が入り、どこへ向かっているのか。この問いには、株式や債券の売買統計だけでは答えが出ない。投資家がファンドを買い、ファンドの運用会社がその資金で海外の株式や債券を買っても、その動きは国内の取引所統計には直接表れない。ファンドへの資金の出入りを追うには、別の窓が要る。その窓が、ファンドの需給である。
◆ファンドの需給は何を映すのか
ここで扱うのは、投資対象としてのファンドそのものに、誰がどれだけ資金を入れ、どれだけ引き出したかという、資金の出入りである。株式や債券では売買の主体を見るが、ファンドでは設定と解約を通じた資金の出入りを見ることになる。ファンドが集めた資金で株式をどれだけ売買したかは、「投資部門別売買状況」の「投資信託」の欄で見てきた。今回扱うのは、その手前にあるファンドへの入り口の側だ。入り口に資金を入れているのは、後述のとおり家計が中心である。ただ、見るのは個人の行動そのものではなく、投資対象としてのファンドに、どれだけの資金がどこへ向かって入っているかという需給である。
◆規模を確かめる――公募投信は361兆円
資産運用業協会の統計によると、2026年9月末の公募証券投信(契約型)の純資産総額は361兆1505億円である。前月比では3兆1350億円減り、2カ月ぶりの減少となった。一方、資金増減額は2兆3923億円の純流入(設定額が解約・償還額を上回る状態)で、16カ月連続の流入超だった。内訳を見ると、ETF(上場投資信託)を除く公募株式投信の純資産総額は209兆975億円、資金増減額は2兆155億円の流入で、40カ月連続の流入超である。ETFの純資産総額は136兆1707億円、資金増減額は7675億円の流入だった。投資信託全体では495兆985億円で、そのうち373兆6165億円の(不動産投資法人などを含む)公募投信を主に対象とする。
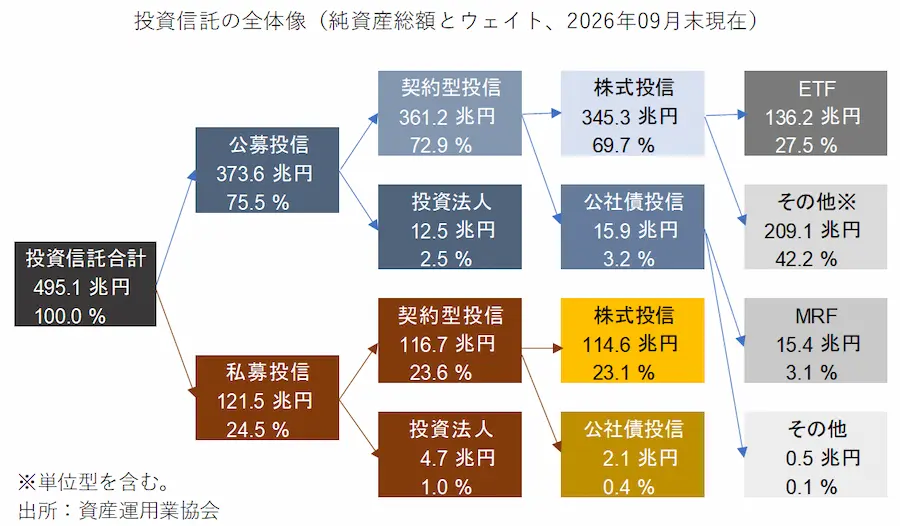
1年前と比べると変化が分かる。公募証券投信(契約型)の純資産総額は、2025年9月末の276兆8189億円から約84兆円も増えており、率にして約3割増である。ただし、この間の資金増減額の合計は約23兆5000億円で、残りは主に運用成績によるものだ。資金が入り続けても、相場次第で残高は動く。9月は純流入が2兆円を超えながら、純資産総額は減った。需給を見るなら、残高ではなくフロー(資金の出入り)を見る必要がある。
◆ファンドを持っているのは誰か――日米の保有構造
誰がファンドを持っているのか。日本銀行の資金循環統計(2026年4~6月期速報)によると、2026年6月末の投資信託(受益証券)の残高は498.0兆円である。資産運用業協会の全体像では、2026年9月末の投資信託全体が495兆円(上図)であり、私募投信まで含む規模に近い。保有部門別では家計が193.3兆円(38.8%)で最大である。次いで中央銀行(日本銀行)が114.1兆円(22.9%)、預金取扱機関が88.3兆円(17.7%)、保険・年金基金が66.0兆円(13.3%)、証券投資信託(他の投信を保有する投信)が21.0兆円(4.2%)、海外が7.7兆円(1.5%)である。
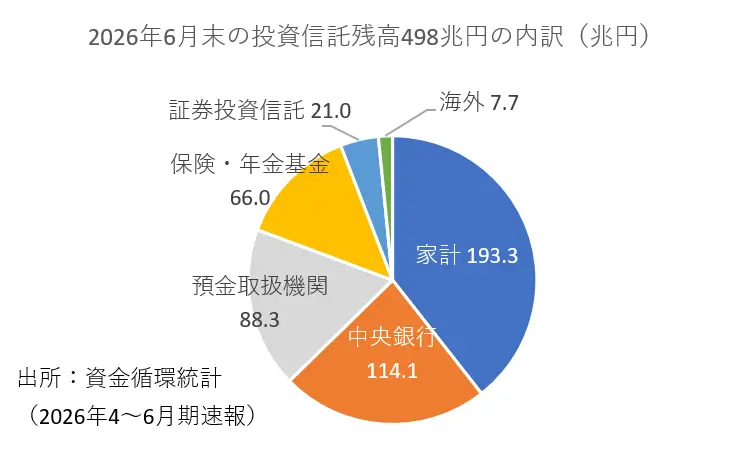
預金取扱機関のうち63.5兆円は信用金庫などを含む中小企業金融機関等、18.5兆円は国内銀行が持つ。保険・年金基金のうち年金基金は42.4兆円(8.5%)で、確定拠出型年金がその内訳として26.4兆円(5.3%)を持つ。日本銀行の保有はETFが中心とされる。
資金の流れも、同じ統計から保有部門別に分かる。2026年4~6月期の投資信託受益証券の取得額(純額)は、家計が3兆9628億円、保険・年金基金が1兆5976億円の買い越しだった。一方、預金取扱機関は3兆6948億円、海外は2356億円、中央銀行は938億円の売り越し(解約などを含む)だった。家計の買い越しは、前年同期の2兆2061億円を上回り、家計の保有残高は前年同期比で36.8%増えた。
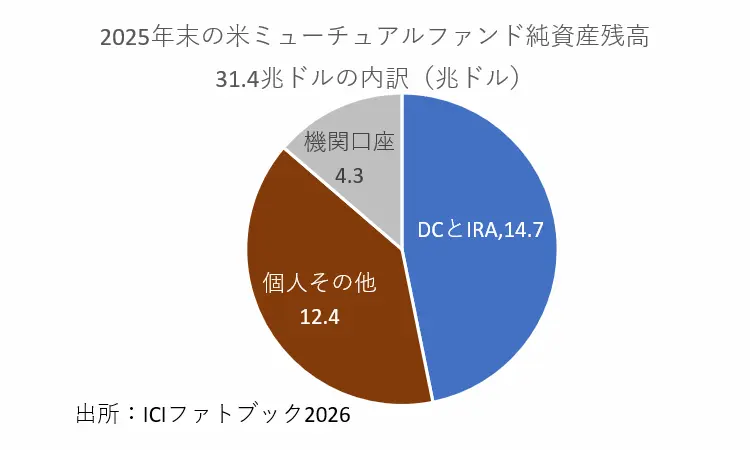
米国はどうか。ICI(米国投資信託協会:Investment Company Institute)によると、2025年末の米国のミューチュアルファンド(米国の公募投資信託)の純資産は31.4兆ドルで、個人口座が27.1兆ドル、機関口座が4.3兆ドルと、個人が約86%を占める。機関口座の大半はMMF(短期金融資産で運用する投信)で、MMFに占める機関の比率は約32%、長期型では約8%である。ここでいう個人には、DC(確定拠出年金:Defined Contribution)とIRA(個人退職勘定:Individual Retirement Account)を通じた保有が含まれる。
IRAは、米国で個人が開設する税制優遇つきの老後資金用の口座で、勤務先の401k(企業型の確定拠出年金(注))の資産を、転職や退職の際に移管する受け皿にもなる。ICIによれば、伝統的IRAの資産は15.9兆ドルで、4分の3を超える口座が資産の移管で開設されている。DCとIRAを合わせた投資信託の残高は14.7兆ドルで、ミューチュアルファンドの純資産の約47%を占める。この比率は、2000年の約37%、2010年の約42%から上昇してきた。(注:元々はアメリカ内国歳入法[Internal Revenue Code]の「第401条(k)項」に由来する確定拠出年金制度のことであるが、そこから転じて「企業型の確定拠出年金」という意味で使われている)
日本の年金基金の8.5%(確定拠出型年金は5.3%)とは、水準が大きく違う。ただし、日本は私募やETFを含む2026年6月末、米国はミューチュアルファンドの2025年末で、対象も時点も異なる。家計の比率も、米国の87%に対して日本は38.8%と大きく異なるが、いずれも目安として読む必要がある。ちなみに資産運用業協会は、日本のiDeCo(個人型確定拠出年金:individual-type Defined Contribution pension plan)と米国のIRAを並べて比較 しており、日本のNISA(少額投資非課税制度:Nippon Individual Savings Account)は英国のISA(個人貯蓄口座:Individual Savings Account)を原型としている。
家計金融資産に占める投資信託の比率も違う。日本銀行の「資金循環の日米欧比較」(2026年8月31日公表、データは2026年3月末)によると、米国は141.6兆ドルのうち13.3%、日本は2386兆円のうち6.9%である。米国の投資信託にはMMFやETFを含み、家計には非営利団体も含まれるため、あくまで目安である。
ただし、残高と資金の流れは別である。米国では、DCの運用商品としてCIT(集団投資信託:Collective Investment Trust)が広がっている。CITは、ミューチュアルファンドと同じく多数の投資家の資金を集めて運用する商品だが、銀行に関する法律で規制され、一般向けには広く販売されない、いわば年金基金向けの私募投信である。このCIT はミューチュアルファンドより手数料が安いなどの理由により、401kの資産に占める比率は、2000年の6%から2024年には37%へ上昇した。ICIの推計では、2025年のミューチュアルファンドからの純資金流出は、DC経由で6390億ドル、IRA経由で1180億ドルだったという。ICIは、2025年7月の株式ミューチュアルファンドからの3600億ドル超の流出が、個人の解約ではなく、一部のCITの動きによるものだとしている。年金経由で投信の残高が積み上がっても、新規の資金がミューチュアルファンドに向かっているとは限らない。
ここまでで公募投信の規模と、日米で誰がファンドを持っているのかを簡単に確かめた。次回は、日本で老後資金の備えを促してきた制度の動き、家計の資産構成、足元の資金の向かう先を見たうえで、ファンドの需給を見る理由を整理する。(第37回に続く)
証券会社で株式やデリバティブなどのトレーダー、ディーラーを経て調査部門に従事。マーケット分析のキャリアは20年以上に及ぶ。株式を中心に債券、為替、商品など、グローバル・マーケットのテクニカル・需給分析から、それらに影響を及ぼすファンダメンタルズ分析に至るまで、カバーしている分野は広範囲にわたる。
株探ニュース


