


需給の壺―銅の需給③―【若桑カズヲの株探ゼミナール】
第33回:銅の需給③
―足りなくなる銅鉱山―
市場価格を動かす本質的な要因は、需要と供給、すなわち「需給」に尽きる。経済指標や金融政策、地政学リスクといった政治情勢のほか、他の金融市場の動向など、しばしば価格変動の要因として語られる指標は、あくまで需給を変動させる「きっかけ」に過ぎない。本連載では、この「需給の壺(ツボ)」を読み解くことを目的とし、マーケットにおける需給の基本構造とその変遷を追いながら、未来への洞察を試みる。
前回は、EV(電気自動車)や送配電網、再生可能エネルギー、AI(人工知能)・データセンターが銅需要を押し上げる構造を確認した。これらの需要には共通点がある。発電した電気を運び、変換し、制御しなければ機能しないという点である。需要の方向は、比較的見えやすい。問題は供給である。銅価格が上昇すれば、鉱山会社が生産を増やし、市場はやがて均衡へ戻る──理論上はそう考えられる。しかし、銅鉱山は工場の生産ラインとは異なる。価格が上昇したからといって、翌年から大量の銅を供給できるわけではない。鉱床は移動できず、鉱石の品位も人間の都合で変えられるものではない。さらに、供給を増やすためには用水や電力、道路、港湾、環境許認可、地域社会との合意など、数多くの条件を整える必要がある。
◆世界の銅供給を支えるチリ
銅の供給を考えるうえで、最初に見るべき国はチリである。チリ北部には、世界最大級の斑岩銅鉱床が集中している。斑岩銅鉱床とは、地下深部のマグマ活動に伴い、広い範囲の岩石中に比較的低濃度の銅鉱物が分散した大規模鉱床を指す。斑岩銅鉱床では、銅濃度は高くなくても鉱体(鉱石の集合体)全体が巨大であるため、大規模な露天掘りによって採算を確保する。チリにはエスコンディーダ、コジャワシ、エル・テニエンテ、チュキカマタなどの大規模銅鉱山が存在し、国営企業CODELCO(コデルコ)は米フリーポート・マクモラン<FCX>と並んで、世界の主要な銅生産会社の一角を占めている。
米地質調査所(United States Geological Survey、USGS)の統計である「鉱物商品概要(Mineral Commodity Summaries)2026」は、2025年の各国鉱山の生産量と埋蔵量を掲載しており、チリが引き続き世界最大級の銅鉱山国であることを示している。チリが重要なのは生産量だけではない。世界の鉱山供給に占める比率も大きいため、チリにおける労働争議や設備故障、用水不足、政策変更、生産計画の遅延は、国際市場の需給見通しそのものを変え得るのである。
また、チリ北部は乾燥地域であり、銅鉱石の選鉱(鉱石から鉱物を取り出す工程)に必要な水をどう確保するかが課題となっている。鉱山会社は海水淡水化設備のほか、海岸から鉱山まで水を送るパイプラインへの投資を進めている。国際エネルギー機関(International Energy Agency、IEA)は2024年版の分析で、世界の銅鉱山の52%が水ストレスの高い地域に位置すると評価した。これは、すべての鉱山が直ちに操業不能になるという意味ではないが、銅供給が水資源の制約と無関係ではないことを示している。
◆もう一つの主要供給国、ペルー
チリと並んで銅供給の重要国となっているのがペルーである。ペルーにもセロ・ベルデ、アンタミナ、ラス・バンバス、ケジャベコなど、多数の大規模銅鉱山が存在する。山岳地帯に鉱山が立地するため、鉱石や精鉱(鉱石中の不純物を除去し、品位を高めた産物)を港湾まで運ぶ物流網の整備が不可欠となる。ペルーの銅産業では、鉱床の存在そのものだけでなく、鉱山周辺地域との関係が供給を左右してきた。道路封鎖や地域住民との対立が、鉱石輸送や操業に影響した事例もある。
ここで重要なのは、鉱山開発を単純に「地下資源を掘り出す事業」と捉えないことである。鉱床が見つかったとしても、地域社会が受け入れるとは限らない。雇用や税収、水利用、土地利用、環境影響、利益配分について合意を形成しなければならず、法的な許可を得ただけでは長期の安定操業が保証されるわけではない。チリとペルーを合わせると、世界の銅鉱山生産の約3分の1という非常に大きな割合を占める。この地理的な集中は効率性をもたらす一方、気象や政治、労働、物流といった地域要因が世界へ波及しやすい供給構造を生んでいる。
◆埋蔵量があっても供給できるとは限らない
銅について「地球上からなくなるのか」という議論が行われることがある。しかし、資源量や埋蔵量、年間生産量は区別して考える必要がある。地質学的に存在が推定される銅のすべてが、現在の価格と技術で採算を取れるわけではない。埋蔵量とは、確認された資源のうち、一定の経済・技術条件のもとで採掘可能と評価されたものを指す。そのため、価格や技術、コスト、規制などが変われば、埋蔵量そのものも変化し得る。
将来の供給問題は、地下に銅が存在するかどうかだけでは決まらない。どの場所にあるのか。鉱石中にどれほどの銅が含まれているのか。電力と水を確保できるのか。精鉱を港まで運べるのか。環境許可を取得できるのか。地域住民との合意を形成できるのか。そして、投資家が巨額の資金を負担するのか──銅供給を制約するのは地質だけではなく、経済と社会と時間なのである。
◆鉱山開発にはなぜ時間がかかるのか
銅鉱山は、鉱床を発見した翌年に生産を始められるものではない。まず地質調査を行い、試錐(ボーリング)によって地下の鉱体を確認する。次に資源量を計算し、採掘方法や選鉱方法、回収率、電力・水・道路・港湾などの条件を検討する。さらに予備的な経済性評価、事業化調査、環境影響評価、許認可手続き、資金調達、地域社会との協議を経る必要がある。その後、露天掘り設備や坑道、選鉱場、送電線、用水設備、道路などを建設し、試運転を経てようやく商業生産に入る。
この過程のどこかで銅価格が下落することもあれば、建設費が上昇することもある。政権交代によって税制や規制が変わることもあれば、地質調査の結果、想定より鉱体が複雑だと判明することもある。工場設備と鉱山とでは、時間軸がまったく異なる。データセンターや工場は数年単位で建設できる場合がある。EVの販売台数も、銅と同様に政策や価格によって短期間に変化し得る。しかし、大規模銅鉱山は、発見から生産まで長い準備期間を必要とする。
鉱石品位の低下も問題となる。鉱石品位とは、採掘した鉱石に目的とする金属がどの程度含まれているかを示す指標である。例えば銅品位1%であれば、単純計算では鉱石100トンに銅1トンが含まれることになる。実際には採掘・選鉱工程ですべての銅を回収できるわけではなく、品位が低下すると、同じ量の銅を生産するために、より多くの岩石を採掘し、運搬し、粉砕し、処理しなければならない。これは設備の大型化のほか、エネルギー消費や水使用量、廃石・尾鉱(薬液が混ざった泥状の残さ)の増加につながる。採掘量を増やしても、処理設備の能力が変わらなければ銅の生産量が増えない場合もある。
S&P Globalが2026年3月に公表した銅市場調査「プラグインと政治化:分断された世界における銅」は、品位低下やコスト上昇、長期の鉱山開発期間、地政学的リスクが一次供給の増加を制約すると指摘している。一つの鉱山で処理できる鉱石量には限界があり、銅含有率が下がれば、同じ設備を動かしても得られる銅は減る。その減少を補うには、選鉱設備の拡張、新しい採掘区画の開発、追加の電力・用水設備などが必要となる。また、すべての鉱山で毎年一様に品位が低下しているわけではなく、新しい高品位区画へ移行することで一時的に品位が上昇する鉱山もある。しかし、長期間操業してきた大規模鉱山の一部では、品位の低下に対応するための追加投資が必要となっている。
◆短期の余剰と長期の不足は両立する
ここで注意すべきは、「銅が将来不足する」という議論と、足もとの精製銅市場が余剰になる可能性とは矛盾しないという点である。国際銅研究会(International Copper Study Group、ICSG)は2026年4月の見通しで、世界の精製銅市場は2026年に9.6万トン、2027年には37.7万トンの供給超過になると予測した。2026年の鉱山生産は前年比1.6%増、精製銅消費も1.6%増とされている。
世界の精製銅市場の需給バランス推移と見通し(2026年4月時点)
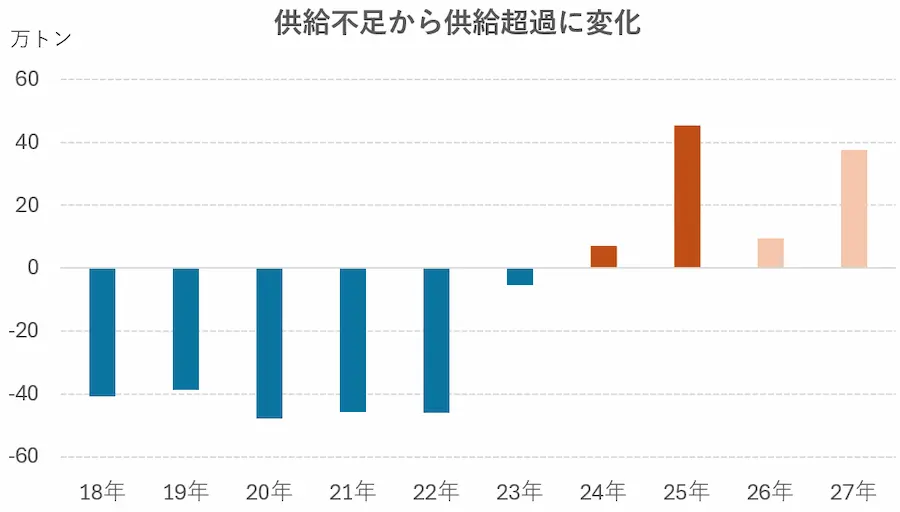
※中国の在庫を除くICSG集計、2026年と2027年は推計値
ただし、これは2026年4月時点の短期予測であり、今後の景気や操業障害、在庫変動によって修正され得るものである。実際、ICSGは2025年10月時点では2026年の不足を見込んでいたが、2026年4月に余剰へと見通しを変更している。短期の需給予測が、需要見通しや二次供給の変化によって大きく改定され得ることを示す事例である。
一方、IEAは「グローバル重要鉱物見通し2025」において、現在発表されている鉱山計画だけでは2035年の需要を十分に満たせず、銅について最大約30%の供給不足が生じる可能性を示している。S&P Globalも2026年の調査で、追加対応がなければ2040年の世界需要約4200万トンに対し、約1000万トンの供給不足が生じるとの見通しを示した。つまり、短期の精製銅市場が小幅な余剰であっても、2030年代に必要となる鉱山能力が不足する可能性は残る。短期需給は景気と在庫に左右され、長期需給は鉱山投資と需要構造に左右される。両者を混同してはならない。
需要は電化政策によって速く動く。供給は地質や許認可、インフラ、社会的合意などによって遅く動く。この時間差こそが、銅市場における最大の緊張要因である。しかし、需給が逼迫するという予測が、そのまま価格上昇を意味するわけではない。銅価格はロンドンとニューヨークの先物市場、中国の需要、世界景気、為替、そして目に見える在庫と見えない在庫によって動く。次回は、銅価格がどこで、誰によって、何を材料に決められているのかを見ていきたい。(第34回に続く)
証券会社で株式やデリバティブなどのトレーダー、ディーラーを経て調査部門に従事。マーケット分析のキャリアは20年以上に及ぶ。株式を中心に債券、為替、商品など、グローバル・マーケットのテクニカル・需給分析から、それらに影響を及ぼすファンダメンタルズ分析に至るまで、カバーしている分野は広範囲にわたる。
株探ニュース
 本日の【ストップ高/ストップ安】 寄付 S高= 5 銘柄 S安= 3 銘柄 (10月1日)


