

需給の壺―銅の需給⑤―【若桑カズヲの株探ゼミナール】
第35回:銅の需給⑤
―銅価格を左右する在庫、実需、供給―
市場価格を動かす本質的な要因は、需要と供給、すなわち「需給」に尽きる。経済指標や金融政策、地政学リスクといった政治情勢のほか、他の金融市場の動向など、しばしば価格変動の要因として語られる指標は、あくまで需給を変動させる「きっかけ」に過ぎない。本連載では、この「需給の壺(ツボ)」を読み解くことを目的とし、マーケットにおける需給の基本構造とその変遷を追いながら、未来への洞察を試みる。
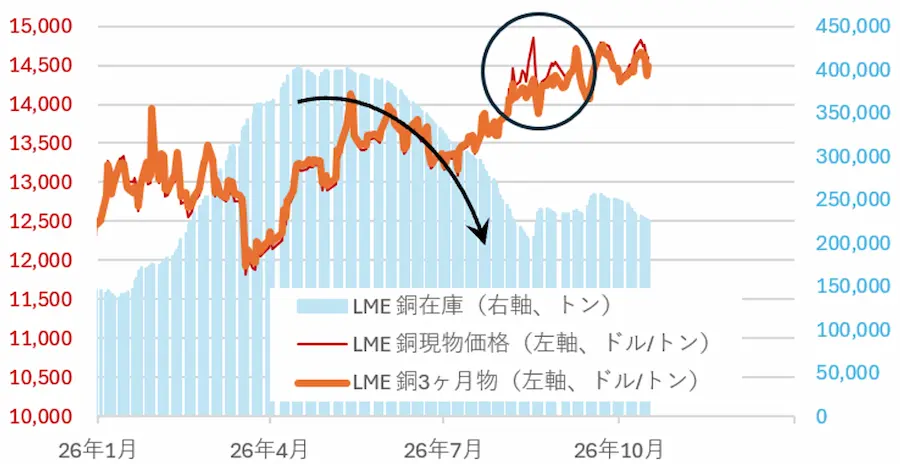
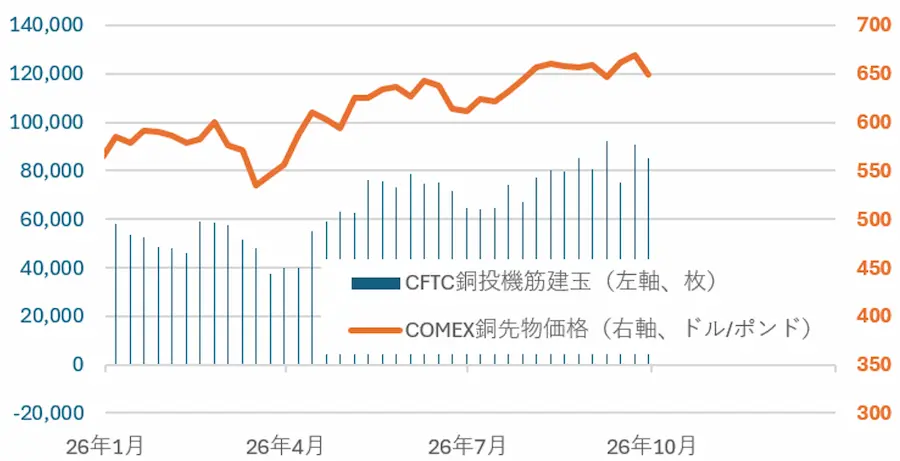
前回は、銅価格がLME(London Metal Exchange、ロンドン金属取引所)とCOMEX(Commodity Exchange、ニューヨーク商品取引所)で形成される仕組みと、関税を巡る裁定取引の動きを見た。今回は、価格を左右する在庫、実需、供給の側に目を向ける。米国の関税を巡る思惑は、銅を大西洋の向こうへ吸い寄せた。その代償を支払ったのが、ロンドンである。LME認定倉庫の在庫は、2026年8月までの約3カ月でほぼ半分に減ったと報じられた。引き出された銅が、米国へ向かったためである。
LMEは認定倉庫に保管された金属に、ワラントと呼ばれる倉荷証券を発行している。所有者が倉庫から金属を引き出す意思を示したワラントは「キャンセル済みワラント」と呼ばれ、将来の在庫流出を示す指標として注目される。8月中旬、LMEの在庫は20万トン余りまで減り、その半分から6割がキャンセル済みであった。実際に受け渡せる銅が乏しいなか、売り建て(空売り)をしている参加者は、期日までに買い戻すか、現物を見つけなければならない。その結果、直近受け渡しの銅だけが急騰した。
8月17日、LME現物(キャッシュ)価格は3カ月先物を最大で1トン当たり540ドル前後上回った。これは2021年以来の大きさである。つまりバックワーデーション(逆ざや)が急拡大したのであり、このような売り方の買い戻しによる急騰を、スクイーズ(締め上げ)と呼ぶ。ところが翌18日、世界最大級の多国籍コモディティ商社、トラフィグラなどが2万トン超の銅をLME倉庫へ搬入した。現物と3カ月物の差は545ドルから248ドルへ急速に縮小し、3カ月物は1.2%安の1万3986.5ドルで引けた。スクイーズは、現物を持つ者が動いた途端にほどけたのである。9月中旬には現物の上乗せは少なくなり、LME在庫も約25万トンに増えた。
出所:Westmetall
出所:COMEX、CFTC
◆在庫は「需給の体温計」なのか
銅価格を分析するうえで、市場在庫は重要な指標である。LMEは認定倉庫に保管された金属について、在庫量、搬入量、搬出量、ワラントの状態などを公表している。一般に取引所在庫が減少すれば需給逼迫、増加すれば供給余剰と解釈されやすい。しかし取引所在庫は、世界に存在する銅在庫のすべてではない。LME倉庫の外には、生産者在庫、需要家在庫、商社在庫、保税倉庫在庫などがある。前回と今回の事例が示すように、COMEX倉庫へ銅が移れば、LMEの在庫は減る。そのため、LME在庫が減少しても、銅が実需家に消費されたとは限らない。別の倉庫へ移動しただけかもしれない。逆にLME在庫が増加しても、世界全体が供給過剰とは限らない。在庫は重要である。しかし、数字の置かれている場所と状態を確認しなければならない。
銅市場では、在庫の絶対量だけでなく、消費量に対して何日分に相当するかも注目される。国際銅加工業者協議会(International Wrought Copper Council、IWCC)によれば、「銅の需給①」で示したように、2024年の世界の銅需要は約3391万トンである(再生銅などの二次供給による需要を含む)。仮に10万トンの在庫があっても、単純計算では世界需要の1日半にも満たない。それでもロンドンで価格が跳ねたのは、世界全体の量ではなく、「必要な場所に、必要な規格の銅が、必要なタイミングで存在するか」が問われたからである。世界全体では銅が余っていても、特定地域で受け渡し可能な銅が不足すれば、地域間の価格差が拡大する。
◆なぜ中国需要が決定的なのか
銅市場を分析する際、避けて通れない国が中国である。中国は世界最大の製造業国であり、不動産や電力網、家電、自動車、電子機器、再生可能エネルギーなど、多くの銅需要産業を抱えている。また、銅精鉱(選鉱で銅分を高めた中間製品)を輸入し、国内の製錬所で精製銅を生産する巨大な製錬国でもある。国際エネルギー機関(International Energy Agency、IEA)の「世界の重要鉱物見通し2025」では、銅の精製は鉱山生産以上に特定国へ集中しており、基準シナリオ(STEPS)で上位3カ国の精製シェアは2024年に59%、2030年に60%となる見通しである。中国はこの精製段階で中心的な位置を占める。
その中国の製錬所に異変が起きている。銅価格が最高値圏にあるにもかかわらず、製錬所が受け取る加工料(TC/RC)の2026年の年次基準が、1トン当たり0ドルに決まった。2025年は約21ドルであった。IEAは、中国の製錬能力の増加が精鉱生産の伸びを大きく上回ったことが背景にあると指摘する。製錬所は、金などの副産物の価格に支えられて何とか収益を保っているにすぎない。銅価格の上昇が、銅を精製する側の利益には直結しないのである。
中国需要を見る指標としては、製造業購買担当者景気指数(PMI)、工業生産、不動産投資、電力網投資、自動車生産、精製銅輸入、銅精鉱輸入、SHFE(Shanghai Futures Exchange、上海先物取引所)の在庫などが利用される。ただし、中国の銅輸入が増えたからといって、最終需要が同じだけ増えたとは限らない。輸入された銅が工場で消費される場合もあれば、保税倉庫や民間在庫へ積み上がる場合もある。また、内外価格差や金融取引を目的として銅が移動することもある。したがって、「輸入増=実需増」と単純に結論づけることはできない。生産、輸入、輸出、在庫、製品需要を組み合わせて判断する必要がある。
◆不動産の銅と、電力網の銅
中国の銅需要は長く不動産と結びつけて語られてきた。住宅や商業施設を建設すれば、電線や配管、空調設備、エレベーター、家電などで銅が必要となるからである。そのため、中国不動産市場の減速は、銅需要への弱材料となり得る。しかし、現在の中国需要は不動産だけでは決まらない。
「銅の需給②」で見たとおり、送配電網やEV(電気自動車)、太陽光発電、風力発電、AI(人工知能)・データセンターなどが新たな需要源となっている。これは銅価格分析を難しくする。最近は不動産投資が減少する一方、電力網投資が増えてきた。報道によれば、中国電力企業連合会のデータで2025年の電力網投資は前年比5%増の6395億元と過去最高となった。一方、2026年1~5月の不動産開発投資は前年同期比16.2%減であった。従来型の建設需要が弱い一方、EVや再生可能エネルギー関連需要も増えている。中国の銅需要を一つの経済指標だけで説明できない時代になったのである。
◆銅価格と景気循環
銅は景気敏感金属である。景気拡大局面では住宅や工場、機械、自動車、家電などの需要が増えやすい。企業が在庫を積み増せば、それが銅需要をさらに押し上げる。一方、景気後退局面では企業が設備投資を延期し、建設活動が弱まり、在庫削減が進む。最終需要の減少に加え、流通段階の在庫調整が重なることで、銅需要が大きく落ち込む場合がある。ここで重要なのは、銅価格が実体経済に先行して動く傾向があることである。市場参加者が将来の景気を予測して先物を売買するためである。
金融緩和によって将来の景気回復が期待されれば、実際の需要が回復する前に銅価格が上昇しやすい。逆に、金融引き締めや信用不安によって景気後退が予想されれば、現物需要がまだ堅調でも先物価格が下落しやすい。また、国際銅価格は米ドル建てであるため、ドル相場の影響も受ける。一般論として、ドル高はドル以外の通貨を使う需要家にとって銅を割高にし、価格の重石となりやすい。ドル安は逆の作用を持つ。ただし、為替と銅価格の関係は常に一定ではない。近年のように巨額のAI投資を背景とした強い米国景気によるドル高が、銅需要への期待を同時に高める場合もあるため、為替だけで価格の方向が決まるわけではない。
◆鉱山事故は価格に即効する――グラスバーグの泥流
供給側の脆さを象徴する出来事が、2025年9月8日に起きた鉱山事故である。インドネシアのグラスバーグ鉱山で、約80万トンもの泥流が坑内に流れ込んだ。同鉱山は米フリーポート・マクモラン<FCX>が運営する世界第2位の銅鉱山で、2024年の生産量は81.5万トンと世界の生産量の約4%を占めていた。フリーポートは「フォース・マジュール」(不可抗力:自然災害など予測や制御が困難な事態に直面した企業が供給義務を免除された状態)を宣言し、事故前の操業水準への回復は2027年になるとの見方を示した。
市場の反応は速かった。LME銅は約15カ月ぶりの高値となる1トン=1万0485ドルを付けた。ゴールドマン・サックスは、この事故による鉱山供給の損失を試算し、2025年の需給の見通しを余剰から不足へと改めた。2025年にはこの前にも、5月にコンゴのカモア・カクラ鉱山で地震と出水があり、7月末にはチリのエル・テニエンテ鉱山でトンネルが崩落して6人が亡くなるなど、大型の供給障害が相次いでいた。「銅の需給③」で見たとおり、鉱山は価格が上がったからといって急に増産できない。需要が一直線に増えても、供給は事故一つで減る。この非対称性が、銅価格のもう一つの緊張要因である。
◆長期不足予測と短期価格を混同しない
現在の銅市場では、2030年代の供給不足を予測する報告が複数存在する。IEAは、発表済みの鉱山計画だけでは2035年の需要を満たせず、最大約25%の供給不足が生じる可能性を示している。S&P Globalも、追加対応がなければ2040年の世界需要約4200万トンに対し、約1000万トンの不足が生じるとの見通しを示す。一方、ICSG(International Copper Study Group、国際銅研究会)は2026年4月の見通しで、世界の精製銅市場が2026年に9.6万トン、2027年に37.7万トンの供給超過になると予測した。
この二つは矛盾しない。長期的には新規鉱山投資が不足する可能性がある。しかし、短期的には、景気減速、在庫調整、二次供給(スクラップ=金属くずなどからの供給)の増加、新規鉱山の立ち上がりによって余剰になる場合がある。価格は長期構造だけで一直線に動くわけではない。将来への期待が先に価格へ織り込まれ、その後、景気悪化によって大きく調整することもある。
銅価格を考える際には、少なくとも次の時間軸を分ける必要がある。第一は、数日から数カ月の金融市場である。為替、金利、投機筋のポジション、取引所在庫、関税などの政策が価格を動かす。第二は、1~3年程度の景気循環である。中国需要、住宅建設、製造業、設備投資、二次供給が重要になる。第三は、5~15年以上の構造変化である。送配電網、EV、再生可能エネルギー、AI・データセンター、新規鉱山、品位低下が需給の方向を決める。
◆未来への洞察
本連載で見てきたように、銅は青銅器時代から人類とともに歩んできた。近代には電線として、20世紀には電力網を支え、21世紀にはEV、再生可能エネルギー、AI・データセンターを接続している。需要側には明確な追い風がある。一方、供給側では、チリとペルーへの地理的集中に加え、鉱石品位の低下、用水、環境許認可、地域社会との合意、長い開発期間という制約がある。リサイクルは重要な供給源となるが、建物や電力設備に使われた銅は数十年にわたって使用される。銅の使用量が増え続ける局面では、過去に蓄積された銅だけですべての増加分を賄うことは難しい。
それでも価格が一直線に上昇すると結論づけることはできない。価格が上がれば、アルミニウムなどへの代替、省銅化、スクラップ回収、新規鉱山投資が促される。景気後退が起これば、構造的な需要増加の途中でも銅価格は下落し得る。結局、銅価格を決めるのは「将来足りなくなるか」という物語だけではない。LMEとCOMEXで形成される期待、関税を巡る政策、投機筋のポジション、取引所在庫、中国の実需、世界景気、ドル相場、見えない民間在庫、鉱山の操業状況、そしてリサイクル供給。これらが異なる時間軸で重なり、価格を動かしている。
銅は「Dr.Copper(ドクター・カッパー)」と呼ばれる。だが、現在の銅が診断しているのは、単なる景気だけではない。世界がどれほど速く電化し、そのための資源をどれほど確保できるのかという、文明そのものの健康状態なのである。銅は人類文明を流れる血液である。そして銅価格は、その血流が滞りなく続いているかを映し出す脈拍なのである。(第36回に続く)
証券会社で株式やデリバティブなどのトレーダー、ディーラーを経て調査部門に従事。マーケット分析のキャリアは20年以上に及ぶ。株式を中心に債券、為替、商品など、グローバル・マーケットのテクニカル・需給分析から、それらに影響を及ぼすファンダメンタルズ分析に至るまで、カバーしている分野は広範囲にわたる。
株探ニュース


